



不動産投資・資産運用のベストパートナー|リスク分析・資産形成のプロフェッショナル
不動産投資・資産運用のベストパートナー|リスク分析・資産形成のプロフェッショナル
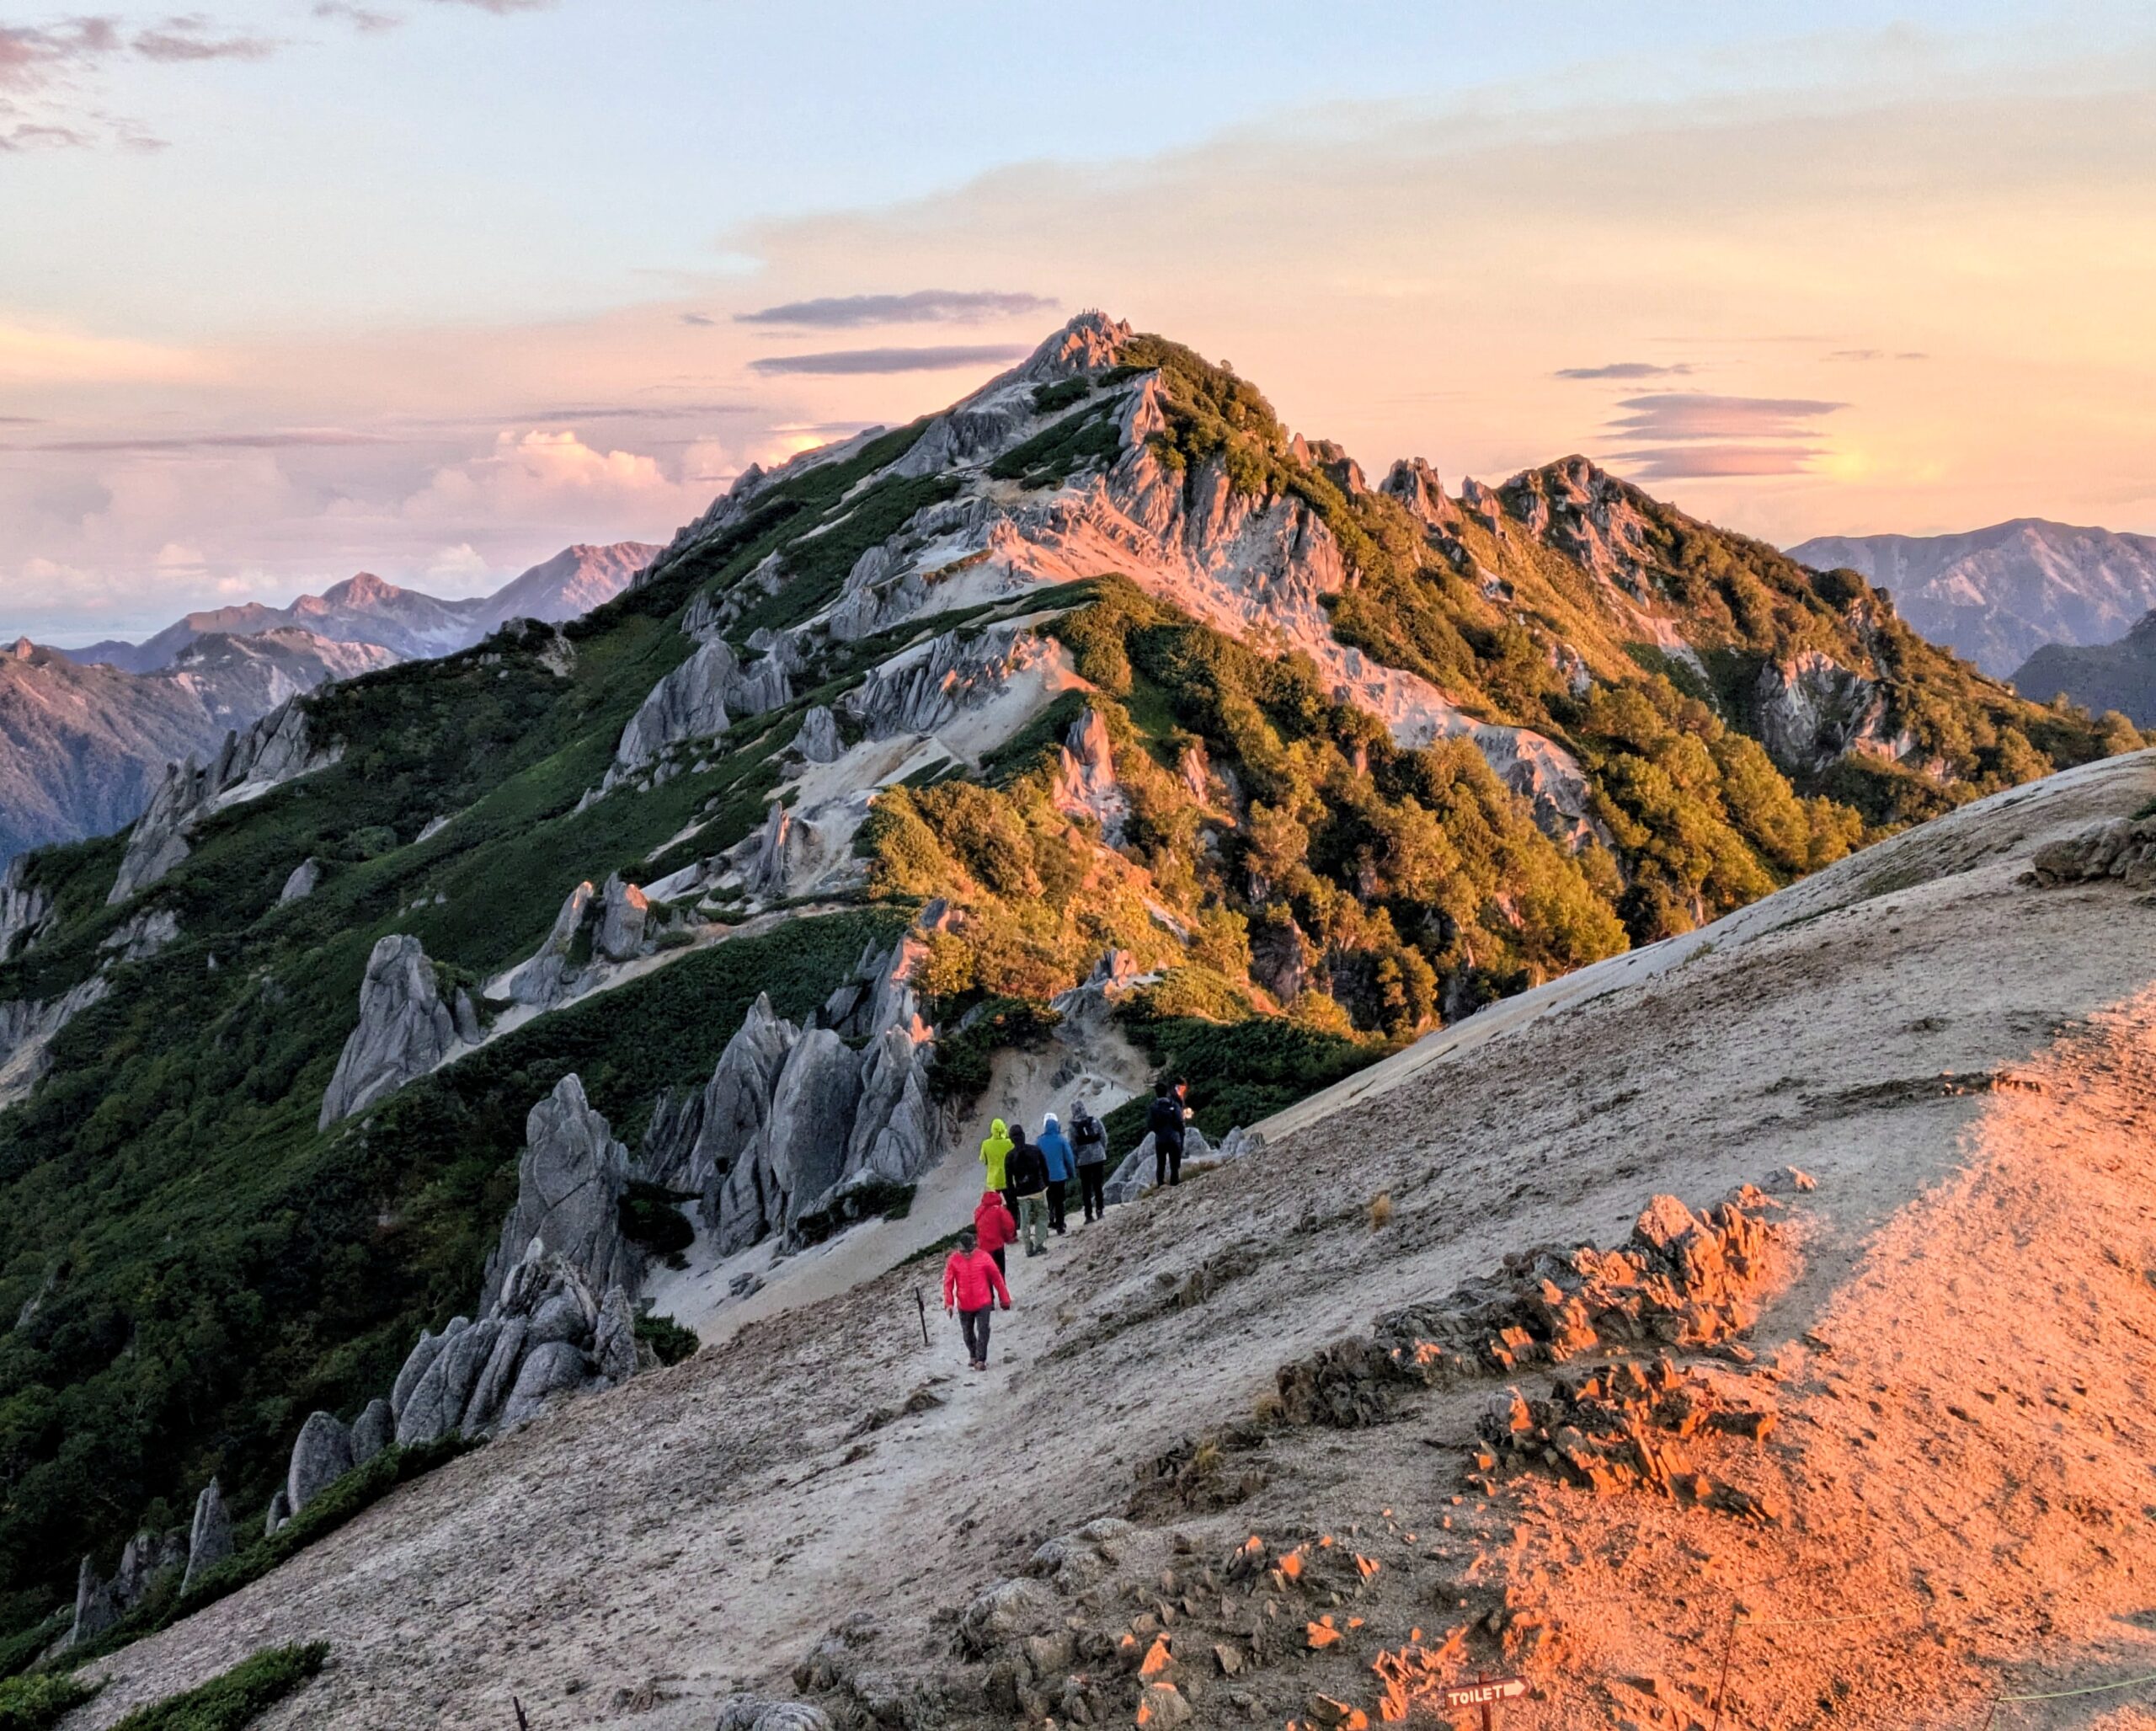
拍攝地點: 燕岳(Mt. Tsubakurodake)位於日本長野縣,海拔2,763公尺,被譽為『阿爾卑斯山的女王』。 | 2026/09/14 AM05:25 | 氣溫8℃
各位投資人及房產的屋主,您好:
感謝您長期以來對本公司官方網站的支持與關注。
經歷長期的超低利率環境後,日本正逐步進入「有利率的時代」。當利率上升,房屋貸款及不動產投資的融資成本也會隨之變化。過去建立在低利率環境下的不動產投資收益結構,也因此需要重新檢視。
單純思考「要購買哪一間不動產」已經不夠,真正重要的是以下幾個問題:
不動產並不只是「住宅」,也不只是「投資商品」。將自住房產、出租型不動產、事業用不動產、金融資產及現金等,視為整體資產中的不同資產類別,才能真正看見完整的資產策略。
未來所需要的,不只是單純持有不動產,而是以資本配置為核心的不動產資產管理(Asset Management)。
日本與台灣在地理位置及經濟發展上非常相關,但對於不動產價值觀上存在一定的差異。
| 比較差異 | 日本 | 台灣 |
| 建物與土地的價值 | 建物價值會受到屋齡、性能、耐震及管理狀況等因素影響,因此傾向將土地與建物分開評估 | 在部分地區,即使住宅屋齡較高,只要具備良好的地段及土地價值,仍可能維持一定的交易價值 |
| 建物性能與耐震性 | 以1981年新耐震基準,以及2000年針對木造住宅等建築規範的強化為背景,建物性能成為重要的評價因素 | 除建物本身外,地段、土地價值及都市更新等因素,也會對不動產價值產生重大影響 |
| 土地所有意識 | 在分戶所有的集合住宅中,土地持分被細分,因此需要將管理費、修繕積立金等持有成本納入整體資產評估 | 對於「有土斯有財;持有土地」本身具有較強的資產形成意識,土地通常被視為重要的財富基礎 |
| 住宅持有方式 | 自有住宅與租賃住宅各有其合理性,會依人生階段及資產狀況而有所不同 | 自有住宅比例相對較高,長期持有住宅的意識也較為根深蒂固 |
台灣自有住宅比例較高,且普遍存在將包含土地在內的不動產視為長期資產的觀念。另一方面,在日本評估不動產時,除了建物屋齡與性能之外,也必須考量維護管理、未來修繕負擔等因素。
然而,如果單純以「台灣注重土地、日本注重建物」來比較,仍然無法掌握真正的本質。
兩個市場真正重要的問題都是:
「究竟是什麼因素支撐這不動產未來的價值?」
例如:
未來的不動產選擇,不能只看單一條件,而必須將多項因素綜合判斷。
持有不動產具有許多優點。如果是自住房產,可以自行掌握居住環境,並獲得長期居住的穩定性。如果是投資型不動產,則可以透過租金收入產生現金流。另一方面,持有不動產也意味著部分資本將被固定在不動產之中。
除了購買價格之外,還必須考量:
因此,在資產形成的過程中,重要的並不是單純思考「買不買得起不動產」,而是:
「從整體資產的角度來看,將多少資本配置於不動產才是合理的?」
例如,可以選擇租屋而不購買自住房產,將原本投入住宅的自有資金配置到事業或金融資產。
反過來,如果預計長期居住於同一地區,也可以透過購買地段良好、具有資產價值的住宅,同時兼顧居住成本與資產形成。
重要的並不是「所有權還是租賃」這樣的二選一。而是從整體資產、收入、事業、家庭結構、生活方式、風險承受能力,以及未來的資產傳承等角度,思考資本應該配置在哪裡。
在利率上升的環境下,不能只看不動產價格,而必須將收益、財務、稅務、流動性及退出策略視為一個整體來思考。
Kaya Planning並不將不動產視為「買進後就結束的資產」,而是將其視為需要持續管理的資本。
① 注重NOI(淨營業收益)
除了租金收入之外,還必須考慮空置、管理費、修繕費及營運成本等因素,確認一項不動產實際能夠產生多少營業收益。
視情況可以從以下方面進行改善:
重點在於,提升不動產本身的收益能力。
② 透過 DSCR 評估還款能力
在利率上升的環境下,比起「可以借多少錢」,更重要的是「在什麼範圍內可以安全地償還」。
透過 DSCR(Debt Service Coverage Ratio,債務償付覆蓋率)等指標,可以確認營業現金流相對於年度本息償還額具有多少安全餘裕。不應只追求高報酬率,而應確認資產是否具有足夠的財務韌性,以承受利率上升及空置等環境變化。
③ 適當設計槓桿
借款可以提高資本效率,但在利率上升時,也會提高財務風險。
因此,重要的不是:「可以借多少?」
而是:「借款後,能維持整體資產安全性的金額是多少?」
需要綜合考量自有資金與借款的比例、利率型態、還款期間及手上流動資金等因素,設計適合自身資產狀況的資本結構。
④ 注重稅後現金流
在不動產投資中,會計上的獲利並不一定等於實際可支配的現金。因此,必須將折舊、貸款本金償還、稅負及修繕費等因素納入考量,確認稅後現金流。
此外,也應將以下因素納入長期規劃:
從取得資產開始,一直到最終出售或傳承,都應視為同一套資產策略的一部分。
在人口結構變化的背景下,繼承與資產傳承將成為日本不動產市場的重要議題。隨著以嬰兒潮世代為中心的高齡人口進入資產承接階段,未來可能因繼承而出現不動產出售、出租、空屋化及重建等各種資產移轉。
然而,單純預測:
「2030年繼承的不動產將一次大量流入市場,進而造成房價崩跌」並不恰當。
真正值得關注的是,隨著繼承所造成的所有權轉移增加,不同不動產之間的價值差異可能更加明顯。
在「有利率的時代」,融資成本受到更多重視,不動產的收益能力與資產價值將更加受到關注。
當這一趨勢與高齡化及繼承所帶來的所有權轉移相互增加時,市場對不同物件的選擇與分化可能進一步分化。
對於這類物件,未來可能需要重新評估出售、出租、空屋管理、重建等不同選項。因此,未來的不動產市場不能只看「價格是多少」,更重要的是:
「這資產在未來是否仍然具有持續的需求?」
隨著資產規模增加,住宅也不應只以「買房還是租房」的二選一方式思考,而應從整體資產配置的角度,重新定位住宅所扮演的角色。
自住房產具有居住穩定性與資產形成等優點。另一方面,選擇租屋則可以降低固定在住宅上的資本,將資金配置至事業、金融資產或其他具有收益能力的資產。
因此,重點並不是:「一輩子租屋才是正確答案。」
而是:「持有自住房產,對自己的資本配置而言是否合理?」
這並不只是高資產族群的專屬思考方式。
對任何進行資產形成的人而言,都值得思考:
用來居住的不動產與用來產生收益的不動產,即使同樣是不動產,所扮演的角色也不相同。因此,應將自住房產與投資型不動產分開思考,再進一步將股票、債券、存款、外幣及事業資產等納入整體資產配置。
這正是資產規模越大,越需要重視的資產管理思維。
未來的不動產策略,重要的不只是「購買」。
更重要的是:
將這些問題整合為一套完整的資產策略,是未來不動產管理的重要課題。
不動產在整體資產配置中,可以同時扮演不同角色:
「居住的資產」
「創造收益的資產」
「守護資產的工具」
「傳承給下一代的資產」
明確了解每項資產所扮演的角色,再決定應投入多少資本。
這就是「有利率的時代」下,不動產資產管理的基本思維。
從「持有不動產」走向「設計資本」
利率、人口結構、繼承、空屋,以及建物老化,日本不動產市場所面對的環境正在持續改變。在這樣的時代,「只要持有不動產就能安心」,已經不足以支撐完整的資產策略。
但另一方面,「不動產具有風險,因此完全不應持有」,也未必是適合所有人的答案。
真正重要的是將不動產視為整體資產配置中的一個資產類別。
答案因人而異。
因此,Kaya Planning並不以「該購買什麼」作為唯一答案,而是從:「對自己需求而言,將資本配置在哪裡才是合理的?」
這個角度出發,思考不動產與整體資產形成策略。將不動產從單純的「所有物」理解為「資本」。並將資產、事業、生活,以及未來的資產傳承,以一個完整的視角加以思考。
這就是我們所理解的「具有思想的不動產資產管理」。不只看數字,更看見數字背後的人生。
在變化快速的時代,我們以數據與市場結構為基礎,深入理解環境變化,協助客戶自行判斷資本應該配置在哪裡,並共同思考長期而具體的資產策略。
※本報告旨在提供資訊參考,並非針對特定不動產交易或投資決策之推薦。市場環境、稅制及利率均可能隨時變化,實際進行資產配置或投資決策時,請務必由您本人自行審慎評估與負責。