



不動産投資・資産運用のベストパートナー|リスク分析・資産形成のプロフェッショナル
不動産投資・資産運用のベストパートナー|リスク分析・資産形成のプロフェッショナル
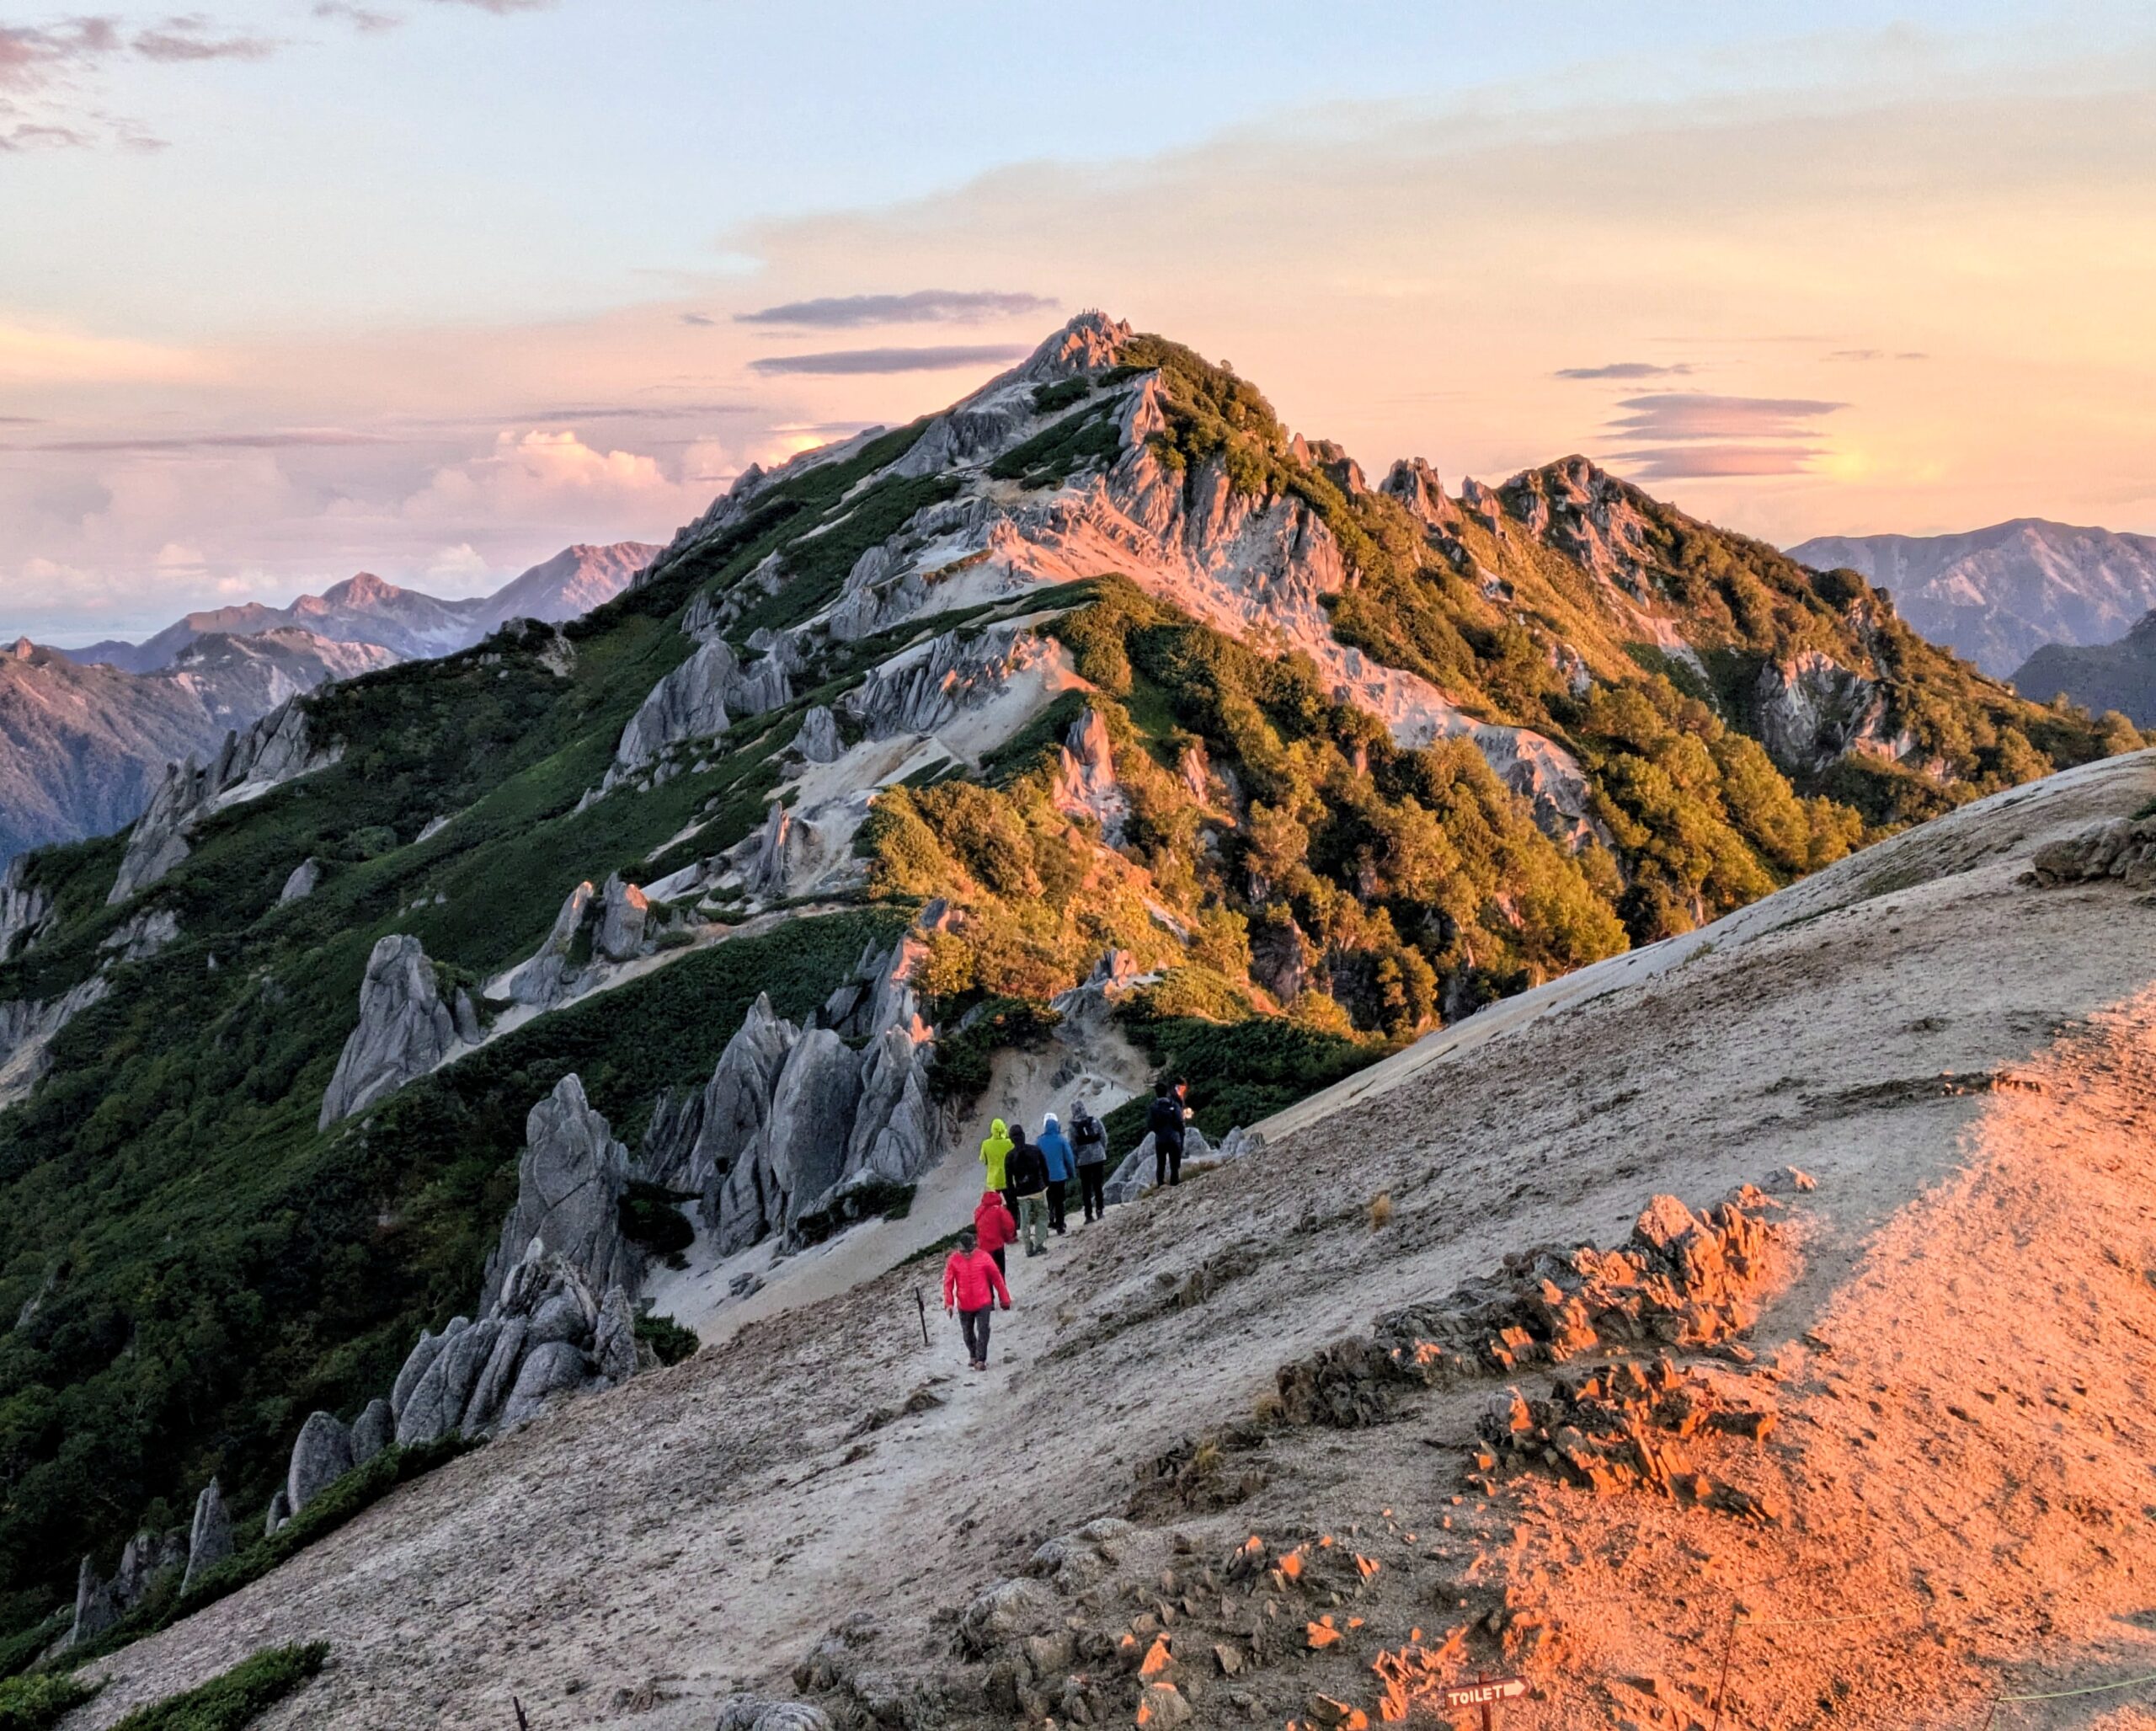
Photo: 燕岳(つばくろだけ)は、長野県にある標高2,763 mの北アルプスの名峰で、「アルプスの女王」と呼ばれています。 | 2026/09/14 PM05:25 | 気温8℃
投資家の皆様、並びに賃貸オーナーの皆様へ。日頃よりホームページをご覧いただき、誠にありがとうございます。
長年続いた超低金利環境を経て、日本は「金利ある世界」へと移行しました。
金利が上昇すれば、住宅ローンや不動産投資における借入コストは変化し、これまで低金利を前提として成立していた不動産投資の収益構造も見直す必要があります。
こうした環境では、「どの不動産を買うか」だけでは十分ではありません。重要なのは、次のような視点です。
不動産は、単なる「住まい」でも「投資商品」でもありません。自宅、賃貸不動産、事業用不動産、金融資産、現預金などを含めた総資産の中の一つの資産クラスとして捉えることで、初めて本当の意味での資産戦略が見えてきます。
これからの時代に求められるのは、単なる不動産所有ではなく、資本配分を意識したアセットマネジメントです。
日本と台湾は地理的にも経済的にも近い一方、不動産に対する価値観には一定の違いがあります。
| 比較視点 | 日本 | 台湾 |
| 建物と土地の価値 | 建物は築年数・性能・耐震性・管理状態などによって評価が変化し、土地と建物を分けて考える傾向が強い | 立地によっては築年数の経過した住宅でも、土地価値を背景に取引されることが多い |
| 建物性能・耐震性 | 1981年の新耐震基準、さらに2000年の木造住宅等に関する基準強化などを背景に、建物性能が重要な評価要素となっている | 建物単体だけでなく、立地・土地価値・都市更新なども不動産価値に大きく影響する |
| 土地所有への意識 | 区分所有マンションでは土地持分が細分化され、管理費・修繕費なども含めた総合的な資産評価が必要 | 「土地を所有すること」自体を資産形成の重要な要素と捉える意識が比較的強い |
| 住宅の持ち方 | 持ち家・賃貸の双方に合理性があり、ライフステージや資産状況によって選択が分かれる | 持ち家志向が比較的強く、住宅を長期保有する意識が根強い |
台湾は持ち家比率が高く、土地を含めた不動産を長期的な資産として捉える意識が強い傾向にあります。一方、日本では建物の築年数や性能、維持管理、将来の修繕負担まで含めて資産価値を考える必要があります。
ただし、「台湾は土地、日本は建物」という単純な比較では、本質を捉えることはできません。どちらの市場でも重要なのは、「何が、その不動産の将来価値を支えているのか」という点です。駅からの距離、土地の希少性、人口動態、賃貸需要、建物性能、管理状態、都市計画、再開発可能性など、複数の要素を組み合わせて考えることが、これからの不動産選びには欠かせません。
不動産を所有することには、さまざまなメリットがあります。自宅であれば住環境を自分でコントロールでき、長期的な居住の安定性を得られます。投資用不動産であれば、賃料収入というキャッシュフローを生み出すことができます。
一方で、所有には資本が固定されるという側面もあります。購入価格だけでなく、次のようなコストも考慮が必要です。
だからこそ、資産形成においては「不動産を買えるか」ではなく、「総資産の中で不動産にどれだけ資本を配分するのが合理的か」という視点が重要になります。
たとえば、自宅を購入する代わりに賃貸住宅を選び、自己資金を事業や金融資産に配分するという考え方もあります。反対に、長期居住の予定があり、立地や資産価値に優れた住宅を購入することで、住居コストと資産形成を両立させる考え方もあります。
重要なのは「所有か賃貸か」という二択ではなく、総資産、収入、事業、家族構成、ライフスタイル、リスク許容度、将来の相続まで含めて、資本の置き場所を考えることです。
金利上昇局面では、不動産価格だけを見るのではなく、収益・財務・税務・流動性・出口を一体として考える必要があります。佳弥プランニングでは、不動産を「買って終わる資産」ではなく、継続的に管理する資本として捉えます。
① NOI(純営業利益)を見る
賃料収入だけでなく、空室、管理費、修繕費、運営コストなどを考慮し、物件が実際にどれだけの営業収益を生み出しているのかを確認します。必要に応じて、適正な賃料設定、空室対策、リノベーション、共用部分の価値向上、運営コストの最適化などを検討し、物件そのものの収益力を高めていくことが重要です。
② DSCRで返済余力を見る
金利上昇局面では、「いくら借りられるか」よりも「どこまでなら安全に返済できるか」が重要です。DSCR(Debt Service Coverage Ratio)などを用いて、営業キャッシュフローが年間の元利金返済額をどの程度上回っているかを確認します。高い利回りだけを追うのではなく、金利上昇や空室といった環境変化に耐えられる財務余力があるかを見極めることが重要です。
③ レバレッジを適切に設計する
借入は資本効率を高める一方、金利上昇時には財務リスクも高めます。そのため、「借りられる金額」ではなく、「借りても資産全体の安全性を維持できる金額」を考える必要があります。自己資金と借入金の割合、金利タイプ、返済期間、手元流動性などを総合的に考え、資本構成を設計します。
④ 税引後キャッシュフローを見る
不動産では、会計上の利益と実際の手元資金が一致するとは限りません。減価償却費、ローン元本返済、税負担、修繕費などを考慮し、税引後のキャッシュフローを確認する必要があります。さらに、借入残高、大規模修繕、売却価格、売却時の税負担、相続・承継までを視野に入れ、取得時から出口までを一つの戦略として考えます。
日本の不動産市場を考える上で、人口構造の変化と相続は重要なテーマです。団塊世代を中心とした高齢世代の資産承継が進むにつれ、今後は相続を契機とした不動産の売却、賃貸化、空き家化、建替えなど、さまざまな資産移転が発生すると考えられます。
ただし、「2030年に相続不動産が一斉に市場へ流入し、不動産価格が崩壊する」と単純に予測することは適切ではありません。重要なのは、相続による所有者の入れ替わりが進む中で、物件ごとの価値の差がより明確になる可能性があるという点です。
金利ある世界の定着によって資金調達コストへの意識が高まり、不動産の収益性・資産性がより重視されるようになります。そこに高齢化・相続による所有者の入れ替わりが重なることで、物件の選別が進んでいくと考えられます。
これからの不動産市場では、単純な「不動産価格」ではなく、その資産が将来も需要を持ち続けられるかを考える必要があります。
資産規模が大きくなるほど、住宅についても「所有か賃貸か」という二択ではなく、資産全体の中で住宅をどう位置づけるかという考え方が重要になります。
自宅を所有することには居住の安定性や資産形成というメリットがある一方、賃貸住宅を選択すれば住宅に固定する資本を抑え、事業や金融資産など他の資産へ資本を振り向けることもできます。
つまり、「一生賃貸が正しい」のではなく、「自宅を所有することが、自分の資本配分にとって合理的なのか」を考えることが重要です。これは富裕層に限った考え方ではなく、住宅を「消費」として捉えるのか「資産」として捉えるのか、そしてその両方をどの程度組み合わせるのかという、資産形成全般に共通する視点です。
住むための不動産と、収益を生む不動産は、同じ「不動産」でも役割が異なります。自宅と投資用不動産を分けて考え、さらに株式、債券、預金、外貨、事業資産なども含めて総合的に考える。それが、資産規模が大きくなるほど重要になるアセットマネジメントの考え方です。
これからの不動産戦略で重要なのは、何を買うかだけではありません。
こうした問いを、一つの資産戦略として考えることが重要です。不動産は、資産ポートフォリオの中で「住む資産」「稼ぐ資産」「守る資産」「将来に引き継ぐ資産」という複数の役割を持つことができます。その役割を明確にした上で、必要な資本を配分する。それが、金利ある世界における不動産アセットマネジメントの基本です。
金利、人口構造、相続、空き家、建物の老朽化。日本の不動産市場を取り巻く環境は、確実に変化しています。
こうした時代において、「不動産を持っていれば安心」という考え方だけでは、資産全体を守ることはできません。一方で、「不動産はリスクだから持たない」という考え方も、必ずしも適切ではありません。
重要なのは、不動産を資産ポートフォリオの一部として捉えることです。
答えは、一人ひとり異なります。
だからこそ佳弥プランニングは、「何を買うべきか」という単純な答えを提示するのではなく、「その人にとって、資本をどこに置くことが合理的なのか」という視点から、不動産と資産形成を考えます。
不動産を、単なる「所有物」から「資本」として捉える。そして、資産・事業・暮らし・将来の承継までを一つの視点で考える。それが、佳弥プランニングが考える「思想を持った不動産アセットマネジメント」です。
数字だけを見るのではなく、その数字の先にある人生を見る。変化の大きい時代だからこそ、データと市場構造を丁寧に読み解き、お客様自身が納得して資本の置き場所を選択できるよう、長期的な資産戦略をともに考えてまいります。
※本レポートは一般的な情報提供を目的としたものであり、特定の不動産取引・投資判断を推奨するものではありません。市況や税制、金利動向は変化するため、実際の意思決定にあたっては最新の情報をご確認のうえ、個別の状況に応じて専門家にご相談ください。